Analytics secteur public
À jour au 2026-10-10
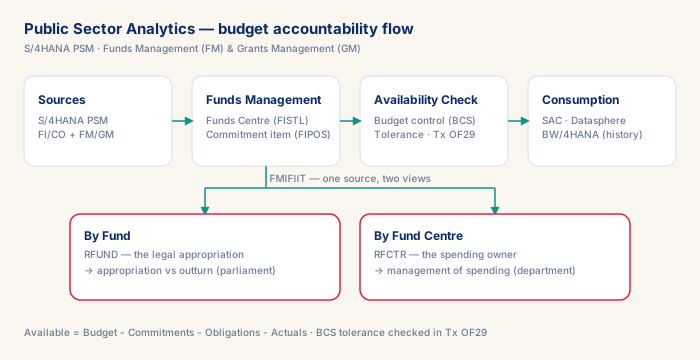
L'analytique secteur public n'est pas du FP&A commercial sous étiquette publique : SAP S/4HANA PSM ajoute une couche Gestion des Fonds — Centre de fonds, Poste d'engagement, Contrôle de disponibilité budgétaire — sans équivalent commercial, et un rapport agrégé au mauvais niveau de hiérarchie est rejeté par la chambre des comptes, pas seulement recalculé. Le chiffre qui compte : sur un budget régional de 850 M€ réparti en 240 lignes centre de fonds/poste d'engagement, une connexion live SAC-PSM répond au contrôle de disponibilité en 3 à 8 secondes — suffisant pour un reporting mensuel, trop lent pour un suivi opérationnel quotidien, l'arbitrage que chaque mission tranche dès la première semaine. Peu de consultants SAP cumulent la compétence FM/GM et la maîtrise RGPD mission d'intérêt public / résidence des données, ce qui explique la prime de TJM sur ce créneau et des contrats plus longs une fois la relation installée.
Ce que vous apprendrez
- Travailler un scénario réaliste : Un conseil régional français avec un budget annuel de 850 M€ à travers 240 lignes centre financier/poste d'engagement a besoin d'un reporting mensuel budget-vs-réel.
- Repérer et éviter l'anti-pattern : Agréger au mauvais nœud de centre de fonds — Le rapport déclare mal le budget vs réel face à l'affectation votée par le parlement.
- Appliquer la décision clé du module : Connexion en direct SAC vs réplication BW/4HANA ou Datasphere — choisir Une connexion en direct SAC-vers-PSM pour le reporting mensuel de gestion de ligne budgétaire.
- Mesurer la maîtrise avec le KPI : Taux de faux franchissement de ligne budgétaire.
Aperçu du module
L'analytique du secteur public sur SAP se distingue de l'analytique commerciale sur un point fondamental : l'objectif n'est pas l'optimisation du profit, mais la performance des programmes et l'allocation des ressources sous contraintes légales. Le client est un ministère, un gouvernement régional, un NHS trust ou une agence publique — et ses obligations de reporting s'adressent aux parlements, aux institutions de contrôle et au public plutôt qu'aux actionnaires. Cela change tout, du modèle de gouvernance des données (données personnelles fondées sur la base légale de la mission d'intérêt public du RGPD, et non sur le consentement) aux règles de passation des marchés (accords-cadres, architectures de référence imposées par les autorités numériques nationales) en passant par le processus d'approbation des projets (les équivalents du GDS, de la DINUM et du Bundesrechenzentrum varient selon les pays et allongent les délais).
Prérequis
- Revoir d'abord les concepts fondamentaux : C083, C087, C046
Acquis
- Travailler un scénario réaliste : Un conseil régional français avec un budget annuel de 850 M€ à travers 240 lignes centre financier/poste d'engagement a besoin d'un reporting mensuel budget-vs-réel.
- Repérer et éviter l'anti-pattern : Agréger au mauvais nœud de centre de fonds — Le rapport déclare mal le budget vs réel face à l'affectation votée par le parlement.
- Appliquer la décision clé du module : Connexion en direct SAC vs réplication BW/4HANA ou Datasphere — choisir Une connexion en direct SAC-vers-PSM pour le reporting mensuel de gestion de ligne budgétaire.
- Mesurer la maîtrise avec le KPI : Taux de faux franchissement de ligne budgétaire.
Module complet réservé aux abonnés. Le module complet ajoute : le cadre de décision · le cas guidé de bout en bout · la grille de KPI · les anti-patterns · les blocs de code · le contrôle de connaissances · les schémas.