Prévoyance et mutuelle TNS : protection essentielle
À jour au 2026-10-03
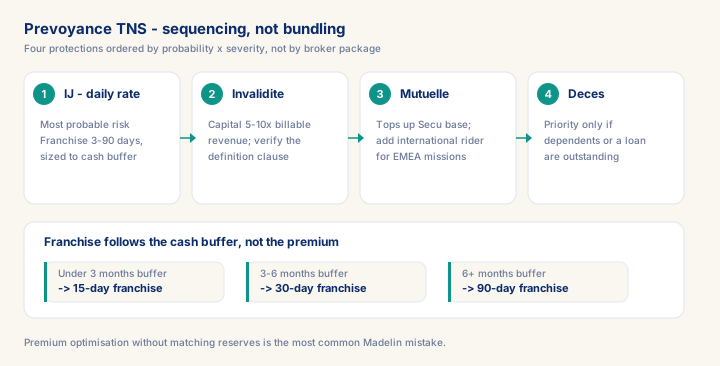
Un consultant qui facture 800 à 1 200 € par jour et tombe malade voit son revenu chuter à environ 22–26 € par jour d'IJ statutaire dès le quatrième jour — une baisse de 97 % que le régime TNS n'a jamais été conçu pour éviter. Ce module séquence les quatre protections Madelin (IJ, invalidité, mutuelle, décès) selon votre coussin de trésorerie réel plutôt que selon la prime affichée, et montre comment calibrer le capital invalidité à 5–10× le chiffre d'affaires facturable. La clause qui décide si tout cela sera payé : la définition de la profession dans le contrat invalidité — à lire avant de signer, pas après un refus de sinistre.
Ce que vous apprendrez
- Choisir la franchise d'indemnités journalières (3, 15, 30, 60 ou 90 jours) selon son coussin de trésorerie
- Fixer le capital invalidité à 5–10× le CA annuel et vérifier la définition d'invalidité dans le contrat
- Structurer le capital décès pour protéger les ayants-droit et couvrir les emprunts en cours
- Optimiser la déduction Madelin dans le plafond légal et conserver la trace fiscale
Pourquoi la protection TNS n'est pas celle d'un salarié
Quand un salarié français s'arrête pour maladie, la Sécurité Sociale verse des indemnités journalières (IJ) dès le quatrième jour, et l'employeur maintient généralement le salaire à un niveau proche du salaire plein pendant plusieurs mois. Quand un travailleur non salarié — le régime qui couvre la plupart des consultants indépendants en EURL ou SASU ayant opté pour le statut TNS — s'arrête, l'IJ de base versée par la SSI (ex-RSI) est faible et plafonnée — environ 22 à 26 € par jour en bas de l'échelle et au plus environ 65 € par jour (PASS ÷ 730) en haut — après une franchise de trois jours et sous conditions. Pour un consultant facturant 800 à 1 200 € par jour, c'est une chute de revenu d'environ 92 à 97 % dès le quatrième jour. Le régime ne tient pas compte du chiffre d'affaires; il verse un montant forfaitaire bas, calibré pour le commerçant ou l'agriculteur médian, pas pour l'architecte SAP senior.
Prérequis
- Revoir d'abord les concepts fondamentaux : C073, C078, C075
Acquis
- Choisir le délai de carence des indemnités journalières (3, 15, 30, 60 ou 90 jours) selon votre coussin de trésorerie.
- Fixer le capital invalidité permanente à 5-10 fois le CA annuel.
- Appliquer la décision clé du module : Franchise (délai de carence) pour les IJ — choisir Faire correspondre la franchise au tampon : sous 3 mois — franchise 15 jours, 3-6 mois — 30 jours, 6+ mois — 90 jours.
- Mesurer la maîtrise avec le KPI : Correspondance franchise-vers-tampon (cible : Jours de franchise ≤).
Module complet réservé aux abonnés. Le module complet ajoute : le cadre de décision · le cas guidé de bout en bout · la grille de KPI · les anti-patterns · le contrôle de connaissances · les schémas.